Вероятность события не определяет его значимость для решения
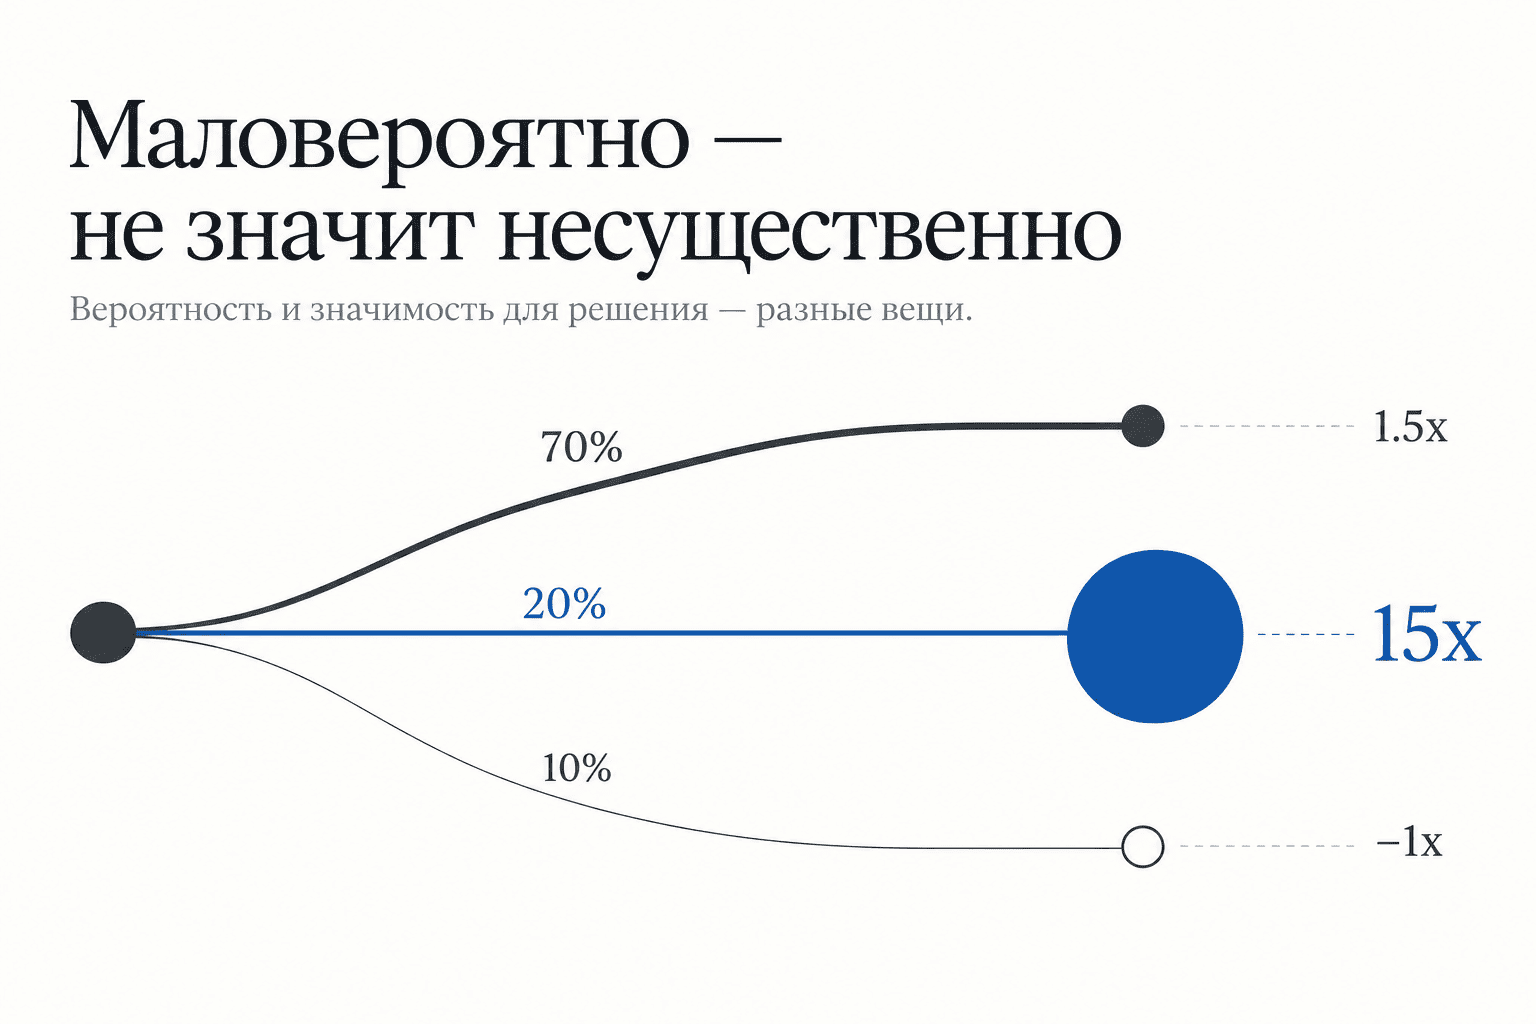
Одна из распространенных ошибок в прогнозировании выглядит довольно безобидно. Мы строим несколько сценариев, присваиваем им вероятности, а затем начинаем рассуждать так, словно наиболее вероятный сценарий почти наверняка и произойдет.
70% "может быть" постепенно превращаются в “скорее всего, так и будет”. Затем — просто в “так и будет”.
А сценарий с вероятностью 20-30% остается где-то на периферии анализа. Формально он существует, но на решение уже почти не влияет.
Недавнее исследование “Игнорирование серых лебедей: учитывают ли прогнозисты события с относительно низкой вероятностью?”, опубликованное в научном журнале Journal of Experimental Psychology: Applied, показывает, насколько устойчивой может быть эта ошибка.
Участникам предлагали прогнозировать будущую стоимость активов при нескольких возможных сценариях. Они систематически опирались на более вероятный исход и недооценивали менее вероятный, даже когда вероятность последнего достигала 30%. Эффект наблюдался и среди финансовых специалистов.
Авторы связывают это с ошибкой бинаризации вероятностей: человек упрощает вероятностную картину, воспринимая наиболее вероятный сценарий как практически неизбежный, а остальные — как не заслуживающие внимания.
Исследователи называют это явление игнорированием серых лебедей.
Почему серый лебедь? В отличие от черного лебедя, речь идет о событии, которое вполне можно предусмотреть. Мы знаем, что оно возможно. Иногда даже достаточно точно оцениваем его вероятность. Ошибка возникает позже, когда мы фактически исключаем такой сценарий из рассмотрения.
Для инвестора такая ошибка чревата неоправданными рисками и упущенными возможностями.
Предположим, мы рассматриваем стартап и условно видим три сценария.
Вероятность первого — 70%. Компания становится устойчивым бизнесом, а инвестор получает $1,5 на каждый вложенный доллар. Второй сценарий имеет вероятность всего 20%, но при нем инвестиция приносит $15 на каждый вложенный доллар. В оставшихся 10% компания терпит неудачу, и инвестор теряет вложенные деньги.
Если смотреть только на вероятность, первый сценарий выглядит главным. Но его вклад в ожидаемый результат составляет $1,05 на каждый вложенный доллар. Менее вероятный сценарий дает $3 ожидаемой стоимости.
Именно он во многом определяет инвестиционную привлекательность сделки.
Это хорошо знакомая венчурному капиталу проблема. Самый вероятный исход стартапа и исход, который делает инвестицию интересной для фонда, могут быть совершенно разными.
Поэтому сценарии нельзя оценивать только по вероятности. Но и обратная крайность не лучше. Если начать уделять особое внимание каждому маловероятному катастрофическому или чрезвычайно выгодному исходу, анализ быстро превратится в коллекцию страшных, пусть и привлекательных историй.
Здесь нужен дополнительный критерий.
При рассмотрении существенного сценария было бы правильно рассмотреть три вопроса:
1. Насколько он вероятен?
2. Каковы последствия, если он реализуется?
3. Изменится ли инвестиционное решение, если принять этот сценарий всерьез?
Последний вопрос, как мне видится, самый важный.
Допустим, существует 10-процентная вероятность, что определенная технология сделает продукт компании устаревшим через три года. Это само по себе еще не означает, что инвестировать нельзя. Но если учет этой вероятности заставляет отказаться от сделки, пересмотреть оценку компании или провести дополнительную проверку технологического риска, сценарий заслуживает особого внимания.
То же самое работает и в другую сторону. Вероятность того, что стартап станет многомиллиардной компанией, обычно значительно ниже вероятности того, что он построит просто хороший бизнес. Но для венчурного инвестора именно наличие правдоподобного пути к очень большому результату может определять всю экономику сделки.
Хороший сценарный анализ поэтому не заканчивается оценкой вероятностей.
Его задача — понять, какие из возможных сценариев способны изменить решение.
Это небольшое различие, но оно меняет саму логику анализа. Мы перестаем интересоваться только тем, что, скорее всего, произойдет, и начинаем проверять, какие возможные исходы действительно имеют значение для решения, которое принимаем сегодня.
Маловероятно — еще не значит несущественно.
Комментарии:
Для данной статьи комментарии пока не оставлены.
Будьте первым!